

Crédit ballon ou leasing privé : lequel choisir ?
 Mika Tuyaerts

Vous hésitez entre un crédit ballon et un leasing privé pour financer votre prochaine voiture ? Les deux formules permettent de rouler avec des mensualités réduites, mais elles fonctionnent très différemment. Cet article vous présente les principales distinctions, les avantages et inconvénients de chaque option, et vous aide à déterminer laquelle correspond le mieux à votre situation.
En bref
- La propriété, c'est la différence clé. Avec un crédit ballon, vous achetez la voiture et en êtes propriétaire. Avec un leasing privé, vous la louez et la société de leasing en reste propriétaire.
- Crédit ballon : mensualités faibles, mais solde final élevé. Vous remboursez peu chaque mois, mais à l'échéance du contrat, vous devez payer en une fois 20 à 50 % du prix d'achat, revendre la voiture ou refinancer ce solde.
- Leasing privé : tout inclus à prix fixe. La mensualité est plus élevée, mais elle couvre l'assurance, l'entretien, la taxe de circulation et les pneus.
- Le risque financier n'est pas le même. Avec un crédit ballon, vous supportez le risque de dépréciation : si la voiture vaut moins que le solde final, vous devez combler la différence. Avec un leasing privé, vous payez les kilomètres supplémentaires et les éventuels dommages à la restitution, mais la dépréciation ne vous concerne pas.
- Le meilleur choix dépend de votre situation. Optez pour un crédit ballon si vous souhaitez être propriétaire, si vous pensez que la voiture conservera bien sa valeur et si vous pouvez faire face au solde final. Optez pour un leasing privé si vous voulez rouler sans souci avec des coûts prévisibles et changer régulièrement de voiture.
L'achat d'une voiture représente un effort financier important pour beaucoup de personnes. Tout le monde n'a pas la totalité du montant disponible immédiatement, et tout le monde ne souhaite pas puiser dans son épargne. Il existe heureusement plusieurs façons de financer un véhicule. Parmi les plus populaires : le crédit ballon et le leasing privé. Ces deux formules permettent de rouler avec des mensualités relativement faibles, mais elles diffèrent fondamentalement dans leur fonctionnement et leur structure de propriété. Dans cet article, nous abordons le fonctionnement de chacune, leurs avantages et inconvénients respectifs, et pour qui elles sont les plus adaptées.
Qu'est-ce qu'un crédit ballon ?
Le crédit ballon est une forme particulière de prêt auto. Pendant toute la durée du contrat, vous payez des mensualités relativement faibles. La particularité : à l'échéance, un solde important reste dû : c'est ce qu'on appelle la valeur résiduelle ou le « ballon ». Ce montant final peut représenter 20 à 50 % du prix d'achat initial.
Pendant la durée du crédit, vous êtes bien propriétaire de la voiture. Vous remboursez le prêt chaque mois, mais la majeure partie de la dette subsiste jusqu'à la fin du contrat. C'est ce qui explique des mensualités nettement inférieures à celles d'un prêt classique, où vous soldez la totalité du montant de manière linéaire.
À l'échéance, plusieurs options s'offrent à vous. Vous pouvez payer le solde final en une fois et devenir pleinement propriétaire, sans dette résiduelle. Vous pouvez aussi revendre la voiture et utiliser le produit de la vente pour rembourser ce solde : si elle vaut plus que le ballon, vous empochez la différence. Enfin, vous pouvez refinancer ce solde avec un nouveau prêt, ce qui prolonge toutefois votre endettement.
Qu'est-ce que le leasing privé ?
Avec le leasing privé, vous ne devenez pas propriétaire de la voiture. Vous la louez pour une période déterminée, moyennant une mensualité fixe tout inclus. Outre l'usage du véhicule, cette mensualité couvre généralement l'assurance, la taxe de circulation, l'entretien et souvent aussi les pneus.
La société de leasing reste propriétaire du véhicule pendant toute la durée du contrat. Vous l'utilisez et êtes responsable d'un usage normal, mais les réparations importantes et l'entretien sont pris en charge par le loueur. Au départ, vous convenez d'un kilométrage annuel maximal. Estimez-le de manière réaliste : chaque kilomètre supplémentaire vous sera facturé.
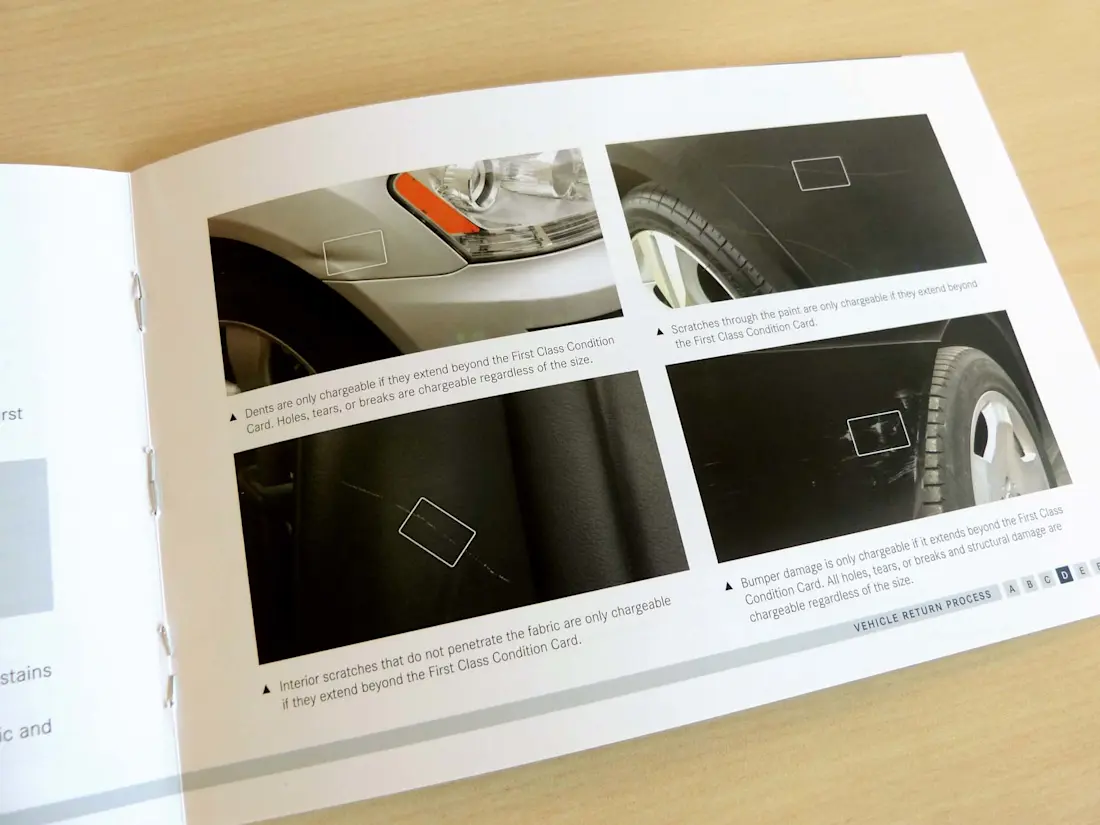
À la fin du contrat, vous restituez la voiture et passez à autre chose. Pas de dette résiduelle, pas de valeur résiduelle à gérer, pas de revente à organiser. La voiture est toutefois inspectée à la restitution : bosses, rayures, dégâts sur la sellerie : tout ce qui dépasse l'usure normale peut entraîner des frais. Après restitution, vous pouvez signer un nouveau contrat ou opter pour une autre solution.
Principales différences entre les deux formules
Tout part de la propriété. Avec un crédit ballon, vous achetez la voiture : vous en êtes propriétaire, même si vous la financez par un prêt. Avec un leasing privé, la société de leasing en reste propriétaire : vous louez le véhicule, un point c'est tout.
Cette distinction a des conséquences directes sur vos obligations financières. Avec un crédit ballon, votre mensualité couvre uniquement le remboursement et les intérêts. L'assurance, l'entretien et les autres frais restent à votre charge. Avec un leasing privé, la mensualité est plus élevée, mais elle intègre bien plus d'éléments. Moins de postes à gérer séparément, donc.
La flexibilité diffère aussi. Avec un crédit ballon, vous pouvez revendre la voiture quand vous le souhaitez, à condition de rembourser la dette résiduelle. Avec un leasing privé, vous êtes lié à la durée convenue. Une résiliation anticipée est souvent possible, mais elle entraîne des pénalités ou des frais de rachat.
Dernier point, et non des moindres : la dépréciation. En leasing privé, elle ne vous concerne pas. Avec un crédit ballon, vous risquez qu'à l'échéance la voiture vaille moins que le solde final, et dans ce cas, c'est vous qui comblez la différence.

Avantages du crédit ballon
Vous êtes propriétaire. C'est l'avantage central du crédit ballon. Vous pouvez faire ce que vous voulez de la voiture, sans demander l'accord d'une société de leasing. Modifications, repeinture, équipements supplémentaires : tout est possible. Cette liberté séduit ceux qui veulent personnaliser leur véhicule.
Les mensualités faibles rendent souvent accessible un modèle plus haut de gamme. Vous pouvez viser une voiture que vous ne pourriez pas vous offrir avec un prêt classique à remboursement linéaire. Utile si vous voulez rouler dans du neuf ou du premium sans mensualités lourdes dès le départ.
Et si la voiture se déprécie moins que prévu ? Vous en profitez directement. En la revendant à un prix supérieur au solde final, vous empochez la différence. C'est particulièrement intéressant pour les modèles qui tiennent bien leur cote, ou dans un contexte de marché favorable.
Inconvénients du crédit ballon
L'incertitude financière à l'échéance, c'est le revers de la médaille. Vous devez soit payer un montant important en une fois, soit revendre la voiture. Si le prix de revente est décevant, vous devez combler la différence pour honorer le solde final. Le risque de dépréciation repose entièrement sur vous.
Les mensualités du crédit ne couvrent rien d'autre que le prêt lui-même. Assurance, taxe de circulation, entretien, réparations : tout reste à votre charge. Difficile, dans ces conditions, d'avoir une vision claire du coût mensuel réel. Une réparation imprévue peut vite déséquilibrer un budget.
Il y a aussi le coût des intérêts. Vous en payez sur le solde final tout au long du contrat, même si vous ne le remboursez qu'à l'échéance. Sur la durée totale, un crédit ballon revient souvent plus cher qu'un prêt classique. Les mensualités faibles ne le laissent pas apparaître, mais le calcul global, lui, ne ment pas.
Avantages du leasing privé
Prévisibilité totale. Vous savez exactement ce que vous payez chaque mois, et presque tous les frais liés à la voiture sont inclus. Pas de mauvaise surprise de l'assureur, pas de facture d'entretien inattendue, pas d'inquiétude sur le prochain service. Budgéter devient simple.
Vous roulez toujours dans une voiture récente, sous garantie constructeur. À la fin du contrat, vous passez à un nouveau modèle. Dernières technologies, équipements de sécurité à jour : sans avoir à gérer la revente de l'ancien véhicule. Pour ceux qui aiment changer régulièrement, c'est une vraie commodité.
À l'échéance, vous restituez les clés et c'est terminé. Pas de revente à organiser, pas de valeur résiduelle à surveiller, pas de solde final à payer. Ce confort et cette tranquillité d'esprit expliquent pourquoi beaucoup de particuliers choisissent le leasing privé.
Inconvénients du leasing privé
Le confort a un prix. Si l'on compare le coût total sur toute la période, le leasing privé est souvent plus cher que les autres formules de financement. Pour quelqu'un qui gère bien ses finances et prend en charge lui-même les frais liés à sa voiture, un crédit ballon ou un prêt classique peut revenir moins cher.
Le kilométrage est plafonné. Pour les personnes dont les habitudes de conduite varient d'une année à l'autre, c'est une contrainte réelle. Dépasser le forfait coûte de l'argent : parfois entre 10 et 30 centimes par kilomètre supplémentaire. La restitution, elle aussi, peut réserver des surprises : les dommages allant au-delà de l'usure normale vous seront facturés.
Enfin, vous ne constituez aucun patrimoine. Chaque mensualité est une dépense pure. Avec un crédit ballon, une fois le solde final payé, vous êtes propriétaire d'une voiture qui a encore de la valeur. Avec un leasing privé, le contrat se termine les mains vides : même après des années de mensualités régulières.
Quelle option pour quel profil ?
Le crédit ballon convient à ceux qui veulent être propriétaires de leur voiture sans supporter de mensualités élevées dès le départ. Il est particulièrement pertinent si vous pensez que le modèle choisi tiendra bien sa cote, ou si vous êtes en mesure de payer le solde final à l'échéance. Les personnes qui gardent leur voiture longtemps et qui n'ont pas besoin d'une formule tout inclus s'y retrouveront bien.
Le leasing privé est fait pour ceux qui veulent rouler sans contrainte et qui tiennent à des coûts prévisibles. Vous n'êtes pas féru de mécanique ? Vous ne voulez pas vous occuper des assurances, de l'entretien et des démarches administratives ? C'est la solution. Il convient aussi à ceux qui aiment changer régulièrement de voiture et rouler toujours dans un modèle récent.
Votre situation financière entre également en jeu. En leasing privé, les mensualités sont plus élevées mais stables. Avec un crédit ballon, elles sont plus faibles, mais vous devez garder une réserve pour l'entretien et les réparations imprévues. Vous devez aussi pouvoir faire face au solde final à l'échéance, ou avoir la certitude que la revente de la voiture couvrira ce montant.

Conclusion
Crédit ballon ou leasing privé : les deux permettent de rouler dans une belle voiture sans débourser la totalité du montant immédiatement. Mais elles fonctionnent différemment, et le meilleur choix dépend de votre situation personnelle, de vos préférences et de vos possibilités financières.
Quelle que soit l'option retenue, comparez plusieurs offres et lisez attentivement les conditions. Calculez le coût total sur toute la durée du contrat : pas seulement la mensualité. Une décision bien réfléchie, c'est des années de conduite sereine sans mauvaise surprise financière.
Questions fréquentes
Tous les articles
Voir tout
Acheter une voiture électrique d'occasion : guide complet
Le marché de l'occasion électrique est en plein essor. Avant de vous lancer, voici les points essentiels à vérifier pour faire le bon choix.
Mika Tuyaerts
Meilleures voitures pour jeunes conducteurs : conseils et modèles
Vous cherchez votre première voiture ? Découvrez quels modèles conviennent le mieux aux jeunes conducteurs, comment garder votre assurance abordable et ce qu'il faut vérifier avant d'acheter.
 Joram Van Acker

La voiture électrique en Belgique : qui l'achète et pourquoi ?
Les voitures électriques sont de plus en plus nombreuses sur les routes belges. Mais qui franchit le pas, et pourquoi ? Le profil de l'acheteur est plus varié qu'on ne le croit.
 Yves Wouters


